Quel type de travaux peut-on inclure dans un prêt immobilier ?
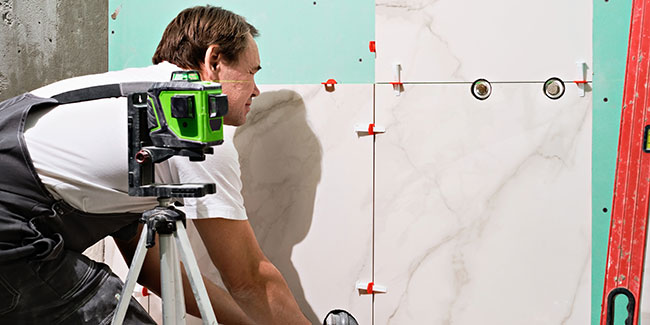
Vous vous lancez dans l’achat immobilier d’un appartement ou d’une maison, soit à rénover, soit dont vous souhaiteriez changer quelques caractéristiques pour le personnaliser à votre image.
Pouvez-vous intégrer tous ces travaux directement dans votre crédit immobilier ? La réponse est oui, et c’est même recommandé pour profiter des taux et durées plus attractifs du prêt immobiliers.
Les solutions de financement pour réaliser des travaux dans son habitation
Outre le paiement cash de vos travaux, vous devrez nécessairement passer par un crédit pour les financer. Plusieurs options s’offrent à vous :
- Un crédit à la consommation personnel : non affecté, ce type de prêt est coûteux mais présente l’avantage de ne pas avoir à présenter les justificatifs des travaux effectués,
- Un crédit à la consommation affecté dit « prêt travaux » : affecté, ce type de prêt à la consommation est un des moins coûteux, car il sert à se constituer un patrimoine, il vous faudra présenter des justificatifs des travaux (factures d’artisans, facture d’achat de matériaux),
- Un crédit immobilier secondaire : les travaux dans votre habitation, résidence principale, secondaire ou investissement locatif, peuvent être financés par un prêt immobilier classique à condition que leur montant atteigne au moins la somme de 50 000 euros, voire 75 000 euros selon les établissements bancaires,
- Une enveloppe intégrée dans votre crédit immobilier principal : les travaux dans votre habitation sont envisagés avant même l’achat de votre bien immobilier, leur montant est donc ajouté à celui des murs, sans qu’une somme minimum soit exigée.
Les travaux qui peuvent être financés par un crédit immobilier
De manière générale, votre crédit immobilier peut vous servir à financer tous les travaux de votre logement et notamment :
- Les travaux de raccordement ou de mise aux normes pour l’électricité, le gaz, l’eau,
- Les travaux d’amélioration du bâti (charpente, toiture, fondations, etc.),
- Les travaux de surélévation, d’extension ou d’agrandissement (pièce supplémentaire, véranda, garage, atelier, etc.),
- Les travaux visant à améliorer la performance énergétique (isolation, panneaux solaires, chauffe-eau, système de chauffage, portes et fenêtres, etc.),
- Les travaux de construction d’une annexe,
- Les travaux de rénovation de la salle de bains, de la cuisine,
- Les travaux d’embellissement (murs, plafonds, sols, etc.),
- Les travaux liés au jardin comme une terrasse, un embellissement d’espace vert, etc.),
- Les travaux liés à la construction d’une piscine.
En bref, tout ce qui est intégré au bâti peut être inclus dans votre crédit immobilier principal, car ce sont des éléments corporels du logement, qui ne peuvent pas être dissociés de la structure. Ainsi, vous pourrez financer une piscine enterrée, mais pas un spa à poser, vous pourrez financer une cuisine intégrée, mais pas une cuisine mobile, vous pourrez financer les peintures de vos murs, mais pas vos meubles, etc.
Les avantages du prêt immobilier pour financer ses travaux
Le crédit immobilier a plus d’un avantage pour le financement de vos travaux :
- Sa durée peut être longue, jusqu’à 25 ans, vous permettant d’emprunter une somme conséquente,
- Son taux d’intérêt est bien plus attractif que celui d’un crédit à la consommation,
- Son montant d’échéance est le même dans la durée et vous évite d’avoir à payer deux crédits différents.
C’est donc pour vous une opération gagnante, mais à condition de faire appel à des professionnels du bâtiment. Si votre projet est de l’auto construction, nombre de banques seront frileuses à vous accorder un crédit immobilier, en raison du manque de garanties sur les travaux effectués. Quelques exceptions peuvent être faites par certains établissements bancaires si vous avez des preuves suffisantes d’une expérience significative. À défaut, il vous faudra financer vous-même les travaux, soit à l’aide de votre épargne, soit en ayant recours au crédit à la consommation.
Comment inclure ses travaux dans son prêt immobilier ?
Pour inclure vos travaux sans devoir souscrire 2 prêts, avec 2 crédits immobiliers ou 1 crédit immobilier et 1 crédit à la consommation, il est nécessaire d’envisager une solution globale avec la banque prêteuse.
Si vous réalisez cette démarche avant d’acheter votre bien immobilier, il est nécessaire de faire chiffrer tous les travaux que vous comptez effectuer. L’établissement prêteur acceptera les devis d’artisans ou d’entreprises du bâtiment qualifié, mais aussi les devis pour l’achat de matériaux de finition que vous souhaitez réaliser par vous-même, comme la pose d’un parquet ou de nouvelles peintures par exemple.
En revanche, si vous avez déjà souscrit votre prêt principal, vous pourrez soit envisager un deuxième crédit immobilier si le montant des travaux est supérieur à 50 000 euros, soit envisager un rachat de crédit immobilier à la concurrence pour solder votre ancien prêt et repartir sur un nouveau financement incluant les travaux.
Quelle que soit la situation dans laquelle vous vous trouvez, la banque restera attentive à votre capacité d’endettement. Ainsi, il faut que le coût global du crédit immobilier (bien immobilier + travaux) ne vous mette pas en difficulté. À cet effet, il est recommandé de ne pas dépasser 33 %, voire 35 % s’il s’agit de votre résidence principale, de taux d’endettement. Exemple, vos mensualités de prêt immobilier ne doivent pas excéder 1 000 euros si vos revenus fixes sont de 3 000 euros.
Dans le cadre d’un prêt immobilier classique avant ou après signature d’un compromis de vente, ou dans le cadre d’un rachat de crédit immobilier, il est opportun de mettre en concurrence les acteurs bancaires pour bénéficier du meilleur prêt immobilier possible. À cet effet, n’hésitez pas à utiliser notre simulateur en ligne pour dénicher la meilleure offre de prêt immobilier avec travaux auprès de nos partenaires.
Autres dossiers
-
 Comment comparer plusieurs offres de prêts immobiliers ?
Vous êtes en pleines démarches pour négocier un prêt immobilier. Vous avez déjà plusieurs offres de prêt entre les mains, ou vous êtes en attente de les recevoir, ou encore vous étudiez les...
-
 Prêt immobilier ajourné : qu'est-ce que ça veut dire ? Définition
Les démarches pour acquérir un bien immobilier à crédit peuvent prendre du temps. Quand un établissement bancaire étudie votre dossier de prêt immobilier, il peut décider de l’ajourner. Le...
-
 Crédit Immobilier en ligne avec réponse immédiate !
L'achat ou la construction d'un bien immobilier constitue le projet d'une vie. L'acquéreur souhaite donc bien légitimement connaître rapidement sa capacité d'emprunt dès lors qu'un coup de cœur...
-
 Peut-on obtenir un prêt immobilier quand on est déjà propriétaire ?
Vous souhaitez souscrire un prêt immobilier pour financer votre résidence secondaire ou faire un investissement locatif ? Est-ce possible ?Comparateur Crédit Immobilier ! Gratuit et sans...
-
 Top 10 des meilleurs crédits immobiliers : comparatif taux 2025 !
Les taux d’intérêt pratiqués par les banques physiques et banques en ligne pour le crédit immobilier baissent. Mais avec l’inflation, les taux pourraient bien remonter dans les mois à venir....
-
 Prêt immobilier à 110 % ou crédit immobilier sans apport ?
Le crédit immobilier est a priori le plus gros engagement financier qu'un emprunteur puisse réaliser. Souvent contracté sur 20 à 25 années, il suivra l'évolution de la vie de...
-
 Un accord de principe pour un prêt immobilier vaut-il acceptation ?
Dans le cadre de vos démarches auprès des banques en vue d’obtenir un prêt immobilier, un ou plusieurs établissements peuvent vous remettre ce qu’on appelle un accord de principe.Comparateur...
-
 Prêt immobilier femme seule : conseils et comparateur
Est-ce possible d'emprunter seule ? Bien évidemment. Ce n'est du moins pas un argument de refus de la banque en tant que tel.Comparateur Crédit Immobilier ! Gratuit et sans engagement !Comme pour...
-
 Revenus de 2 500 € nets mensuels : Combien puis-je emprunter ?
Vous avez 2 500 de salaire net mensuel, c’est plus que 70 % des Français, et l’équivalent de 2 SMIC par mois ! Dans ces conditions, vous pourrez emprunter sans difficultés pour un achat...
-
 Prêt conventionné : avantages et inconvénients de ce crédit immobilier
Le prêt conventionné est un prêt immobilier destiné aux personnes physiques souhaitant soit devenir propriétaires de leur résidence principale, soit réaliser des travaux dans leur...


